Quản lý vốn: giữ tài khoản trước, tăng trưởng sau
Thua 50% tài khoản, bạn cần lãi 100% mới về lại vạch xuất phát. Bài này chia sẻ cách để không bao giờ phải đứng ở đó.
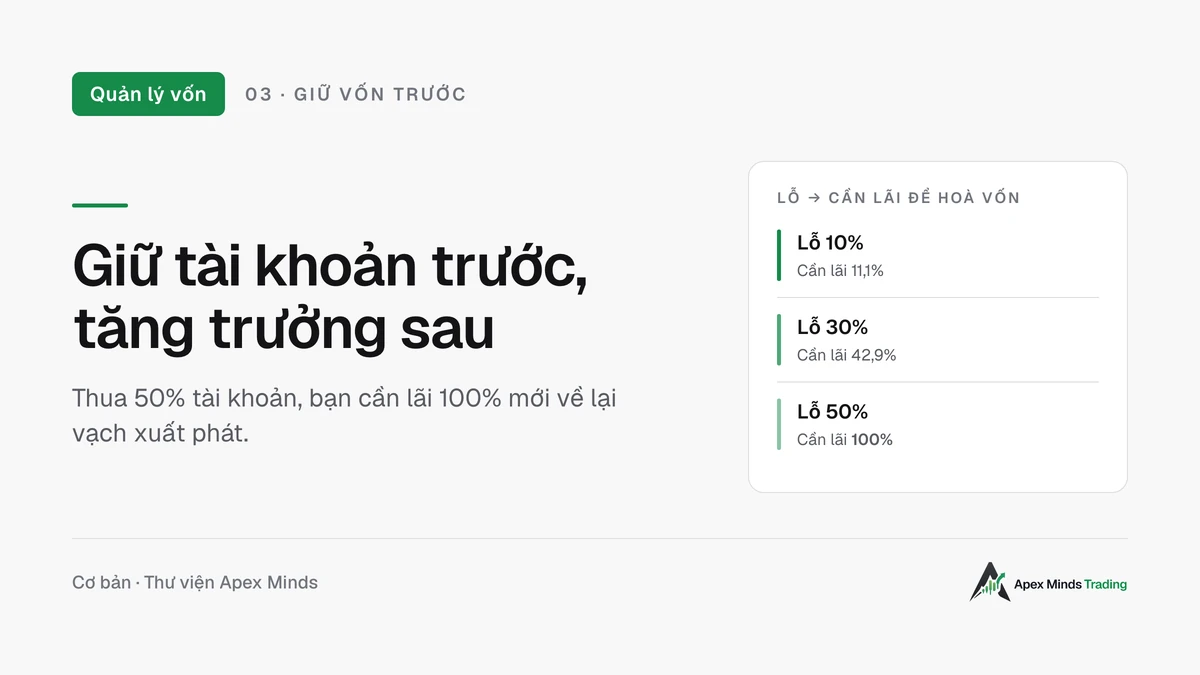
Giả sử tài khoản của bạn có 10.000 USD. Một tháng giao dịch tệ, tài khoản còn 5.000 USD, tức là bạn đã mất 50%.
Để quay về 10.000 USD, bạn cần kiếm thêm 5.000 USD. Nhưng giờ bạn chỉ còn 5.000 USD để giao dịch, nên 5.000 USD đó là lãi 100%, tức là phải nhân đôi số vốn còn lại. Mất một nửa thì dễ, còn nhân đôi tài khoản là việc rất ít trader làm được.
Đó là lý do mọi cuốn sách nghiêm túc về giao dịch đều nói cùng một điều: giữ tài khoản trước, tăng trưởng sau.
Toán học của thua lỗ: càng lỗ sâu, càng khó gỡ
Sau mỗi lần lỗ, số vốn để kiếm lại nhỏ đi, nên phần trăm lãi cần có luôn lớn hơn phần trăm đã mất. Công thức:
Lãi cần để hoà vốn = % lỗ ÷ (1 − % lỗ)
Áp dụng:
- Lỗ 10%, cần lãi 11,1%
- Lỗ 20%, cần lãi 25%
- Lỗ 30%, cần lãi 42,9%
- Lỗ 50%, cần lãi 100%
- Lỗ 80%, cần lãi 400%
- Lỗ 90%, cần lãi 900%
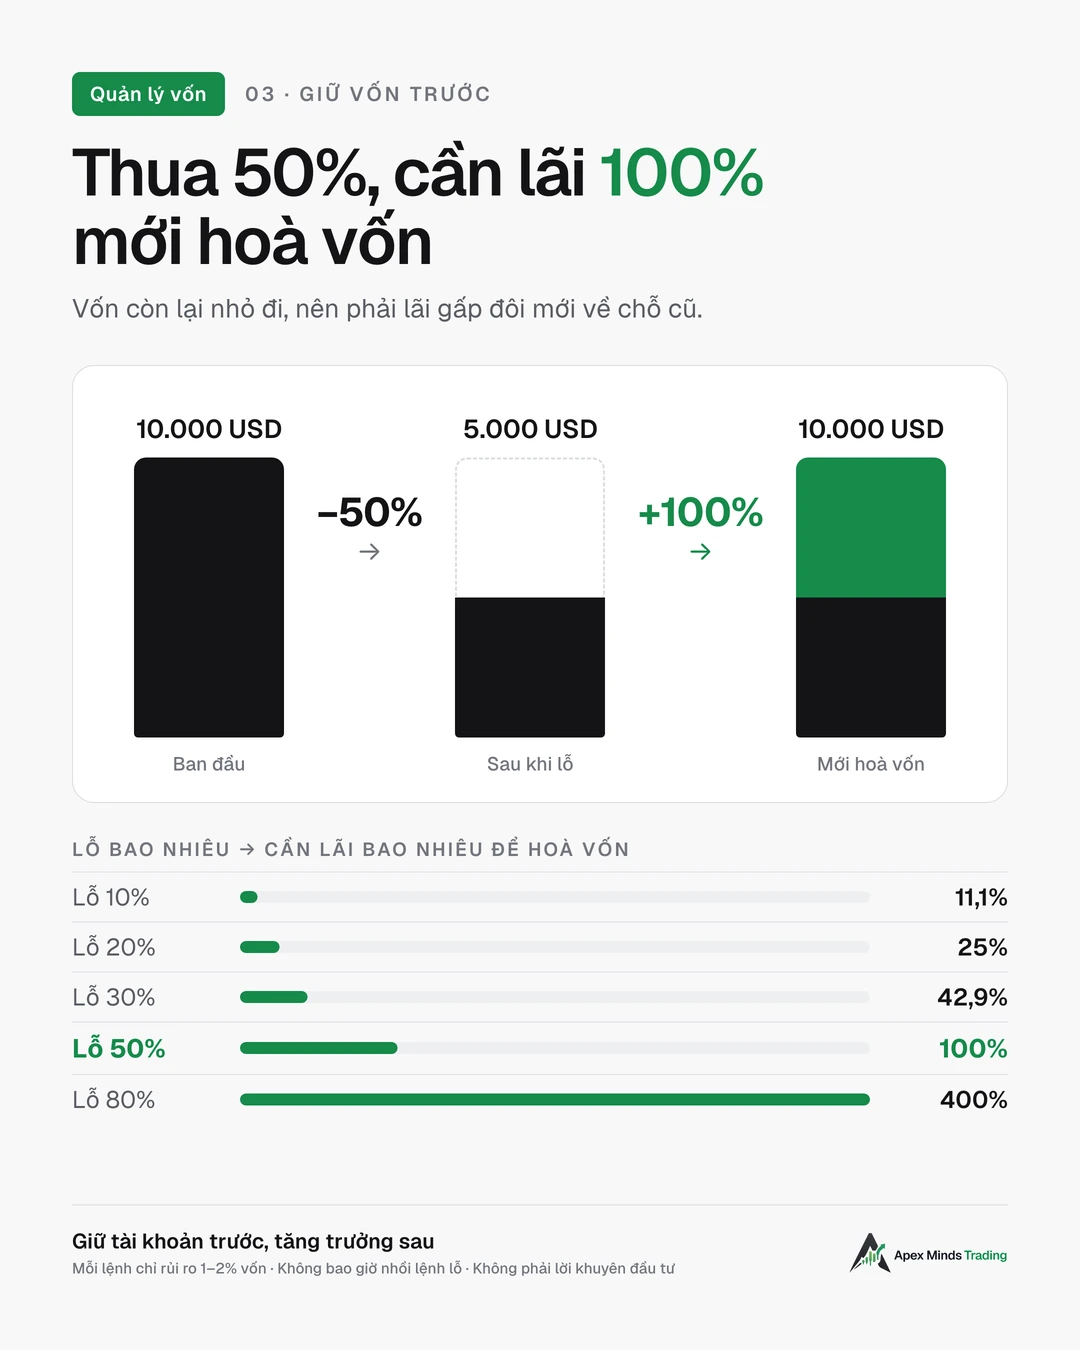
Ở mức lỗ nhỏ, khoảng cách gần như không đáng kể. Nhưng từ khoảng 30% trở đi, con số phục hồi tăng vọt.
Adam Grimes, trong The Art and Science of Trading, nhắc một điều nghe đơn giản mà nhiều người quên: phần trăm không cộng trừ thẳng được. Lỗ 10 USD rồi lãi 10 USD thì về hoà. Nhưng lỗ 10% rồi lãi 10% thì vẫn lỗ. Thử với 100 USD: lỗ 10% còn 90, lãi 10% của 90 là 9, tổng cộng 99 USD.
Al Brooks, trong Trading Price Action: Trends, kể về các quỹ đầu tư: người quản lý chỉ được thưởng khi quỹ vượt đỉnh cũ, nên nếu quỹ giảm 30% trong năm, họ cần lãi "khoảng 50%" mới về lại mức được thưởng. Brooks làm tròn; con số chính xác theo công thức là 42,9%. Dù tính kiểu nào thì kết luận vẫn vậy: phải lãi nhiều hơn hẳn mức đã lỗ. Brooks cũng nhắc rằng ngay cả cổ phiếu lớn cũng có thể giảm sâu: Cisco mất 90% giá trị trong ba năm sau năm 2000, tức là cần tăng 900% mới về giá cũ.
Sống sót trước đã
Andrew Aziz, tác giả How to Day Trade for a Living, có một câu ông rất thích: "live to play another day", sống sót để còn giao dịch ngày mai. Theo Aziz, lý do số một khiến người mới thất bại là không biết quản lý khoản lỗ. Khi họ học được cách quản lý rủi ro thì tài khoản thường đã bị tổn hại nặng, có khi không cứu được nữa.
Aziz nói rất thực tế: bạn không muốn cắt lỗ 50 USD, nhưng chắc chắn bạn càng không muốn mất 200 USD sau đó.
Bob Volman, trong Understanding Price Action, viết theo hướng tương tự khi nói về chọn lệnh: thay vì cố tối đa hoá mặt được, điều quan trọng hơn là giảm thiểu mặt mất. Bảo vệ tài khoản khỏi những cú vấp không cần thiết, nó sẽ có cơ hội lớn dần cùng với bạn.
Vậy làm sao để không bao giờ phải đứng ở mức lỗ 50%? Các tác giả trên thống nhất ở bốn nguyên tắc.
Nguyên tắc 1: mỗi lệnh chỉ rủi ro 1–2% vốn
Aziz đặt giới hạn tuyệt đối: không rủi ro quá 2% vốn cho một lệnh. Với tài khoản 10.000 USD, mỗi lệnh mất tối đa 200 USD. Nếu điểm cắt lỗ hợp lý buộc bạn phải rủi ro hơn 2%, hãy bỏ lệnh đó và chờ cơ hội khác. Volman cũng khuyên trong khoảng 1–2% và mạnh mẽ khuyên không vượt quá 2%.
Vì sao lại là con số nhỏ như vậy? Hãy xem điều gì xảy ra sau 10 lệnh thua liên tiếp, chuyện mà trader nào cũng sẽ gặp:
- Rủi ro 1% mỗi lệnh: còn khoảng 90% vốn
- Rủi ro 2% mỗi lệnh: còn khoảng 82% vốn
- Rủi ro 5% mỗi lệnh: còn khoảng 60% vốn
- Rủi ro 10% mỗi lệnh: còn khoảng 35% vốn, tức là đã lỗ 65% và cần lãi hơn 180% mới về lại
Cùng một chuỗi thua, người rủi ro 1% vẫn bình thường, còn người rủi ro 10% gần như không gượng dậy được.
Nguyên tắc 2: tính khối lượng theo 3 bước
Aziz đưa ra một quy trình 3 bước, làm trước mỗi lệnh:
- Số tiền tối đa chấp nhận mất = vốn × 1% (hoặc tối đa 2%). Tính trước khi vào phiên.
- Rủi ro trên mỗi đơn vị = khoảng cách từ điểm vào đến điểm cắt lỗ. Điểm cắt lỗ phải đặt ở mức kỹ thuật hợp lý, không kéo gần lại cho "đẹp".
- Khối lượng tối đa = Bước 1 ÷ Bước 2.
Ví dụ trong sách của Aziz (giao dịch cổ phiếu): tài khoản 40.000 USD, chọn rủi ro 1% là 400 USD. Bán khống ở 50 USD, cắt lỗ ở 50,40 USD, rủi ro 0,40 USD mỗi cổ phiếu. Khối lượng tối đa: 400 ÷ 0,40 = 1.000 cổ phiếu. Bạn được phép vào ít hơn, không bao giờ được vào nhiều hơn.
Áp dụng cho XAU/USD (ví dụ minh hoạ của Apex):
- Tài khoản 10.000 USD × 1% = 100 USD
- Vào lệnh Mua, điểm cắt lỗ thấp hơn 5 USD
- Với hợp đồng chuẩn 100 oz, mỗi lot mất 5 × 100 = 500 USD nếu chạm cắt lỗ
- Khối lượng tối đa: 100 ÷ 500 = 0,20 lot
Kích thước hợp đồng vàng khác nhau tuỳ sàn, nên hãy kiểm tra thông số trên sàn của bạn trước khi tính.
Nguyên tắc 3: tài khoản nhỏ lại thì lệnh cũng nhỏ lại
Vì rủi ro tính theo phần trăm vốn hiện có, khi tài khoản giảm thì khối lượng tự giảm theo. Ví dụ tài khoản đi từ 10.000 USD xuống 9.000 USD, rủi ro 1% cho lệnh tiếp theo chỉ còn 90 USD thay vì 100 USD. Bob Volman gọi cách làm này là compounding: vốn tăng thì tăng khối lượng, vốn giảm thì giảm khối lượng, phần trăm rủi ro giữ nguyên.
Volman đưa ra một ví dụ để thấy tác dụng phòng thủ của nó. Một trader có 5.000 USD, rủi ro 2% mỗi lệnh, và tệ đến mức thua đều đặn mỗi tuần một khoản bằng 2,5 lần mức cắt lỗ, tức là mất 5% vốn mỗi tuần, liên tục 48 tuần. Vì khối lượng co lại theo vốn, sau 48 tuần tài khoản vẫn còn khoảng 426 USD, không về 0.
Cần đọc ví dụ này cho đúng: còn 426 USD nghĩa là đã mất hơn 91%. Ví dụ chỉ chứng minh rằng co khối lượng theo vốn giúp tài khoản không bị xoá sạch. Nó không có nghĩa là bạn an toàn. Chính Volman cũng nói đây là chuyện "về lý thuyết", và đúng nhất với Forex, nơi có thể vào lệnh rất nhỏ. Ông còn lưu ý thêm hai điều:
- Người đang thua lỗ nên tập trên tài khoản demo hoặc với khối lượng rất nhỏ, chưa cần nghĩ đến tăng trưởng tài khoản.
- Nạp thêm tiền vào một tài khoản đang teo dần để "đánh lớn gỡ lại" là việc dại dột.
Nguyên tắc 4: tuyệt đối không nhồi lệnh lỗ
Aziz gọi việc mua thêm khi lệnh đang lỗ (averaging down) là lỗi phổ biến nhất của người mới, và gần như chắc chắn chấm dứt sự nghiệp giao dịch của họ.
Ví dụ của ông: bạn mua 1.000 cổ phiếu ở 10 USD, ngay trên một vùng hỗ trợ. Giá thủng hỗ trợ, rơi về 8 USD. Lẽ ra bạn đã phải cắt lỗ, vì lý do vào lệnh không còn nữa. Nhưng bạn mua thêm 1.000 cổ ở 8 USD, giá vốn trung bình còn 9 USD, và chỉ cần giá hồi về 9 USD là hoà. Nghe rất hấp dẫn.
Aziz thừa nhận ông đã thử: khoảng 85% số lần, nhồi lệnh có lời. Nhưng 15% số lần còn lại sẽ làm cháy tài khoản, và khoản lỗ trong 15% đó lớn hơn nhiều so với lời của 85%. Lời khuyên của ông: quên cách này đi. Ông cộng thêm vào lệnh đang thắng, và hiếm khi cộng vào lệnh đang thua.
Nhồi lệnh chính là con đường ngắn nhất biến một khoản lỗ 1–2% thành mức sụt giảm 50%.
Theo dõi mức sụt giảm của chính bạn
Trong Quantitative Trading Strategies Using Python, Peng Liu giới thiệu chỉ số max drawdown: mức lỗ lớn nhất tính từ đỉnh cao nhất của tài khoản xuống đáy thấp nhất sau đó. Đây là con số trả lời câu hỏi "trong giai đoạn tệ nhất, mình đã mất bao nhiêu?".
Hãy theo dõi con số này cho tài khoản của bạn, và quyết định trước một mức sụt giảm mà khi chạm tới, bạn dừng giao dịch tiền thật để xem lại phương pháp. Nhìn lại danh sách ở đầu bài: dừng ở mức lỗ 10–20% vẫn còn đường quay lại, đi đến 50% thì gần như phải bắt đầu lại từ đầu.
Tóm lại
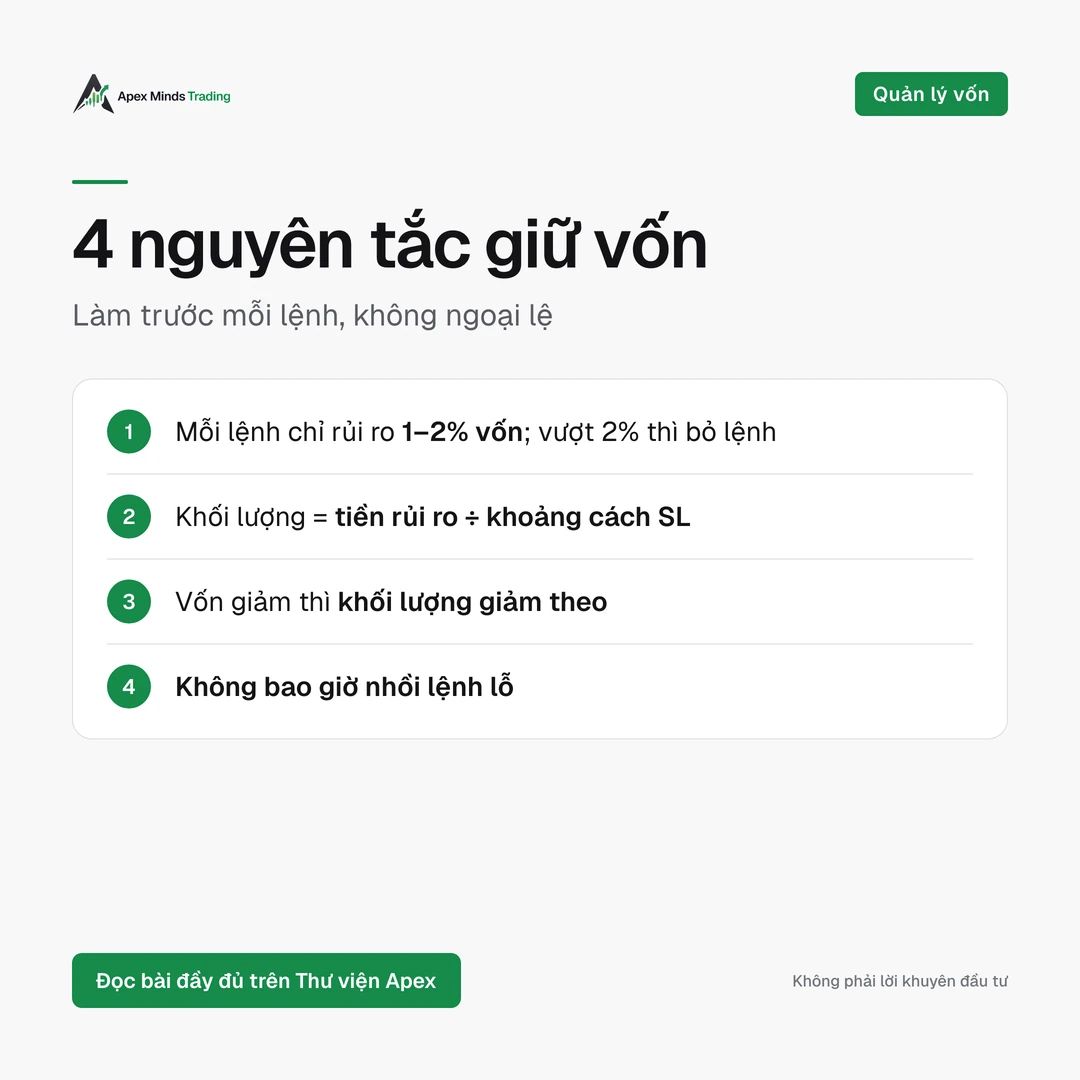
- Lỗ 50% cần lãi 100% mới hoà vốn. Càng lỗ sâu, càng khó gỡ.
- Mỗi lệnh chỉ rủi ro 1–2% vốn.
- Tính khối lượng bằng 3 bước: tiền rủi ro ÷ khoảng cách cắt lỗ.
- Để khối lượng co lại khi tài khoản giảm.
- Không bao giờ nhồi lệnh lỗ.
Tăng trưởng là phần thưởng dành cho người còn đứng trên thị trường. Muốn hiểu vì sao một chuỗi thua là bình thường và không làm bạn phải phá luật, đọc tiếp Nghĩ theo xác suất, không đoán từng lệnh.
Nguồn tham khảo
- Andrew Aziz, How to Day Trade for a Living, Chương 3 "Risk and Account Management" và phần về scaling/averaging down.
- Bob Volman, Understanding Price Action, Chương 5 "Trade Setups" và Chương 10 "Trade Size – Compounding".
- Adam Grimes, The Art and Science of Trading, Chương 11 "Tools for Quantitative Analysis of Market Data".
- Peng Liu, Quantitative Trading Strategies Using Python, Chương 7 "Backtesting a Trading Strategy".
- Al Brooks, Trading Price Action: Trends.
Các ví dụ XAU/USD và chuỗi 10 lệnh thua là minh hoạ do Apex tính toán. Bài viết không phải lời khuyên đầu tư.
